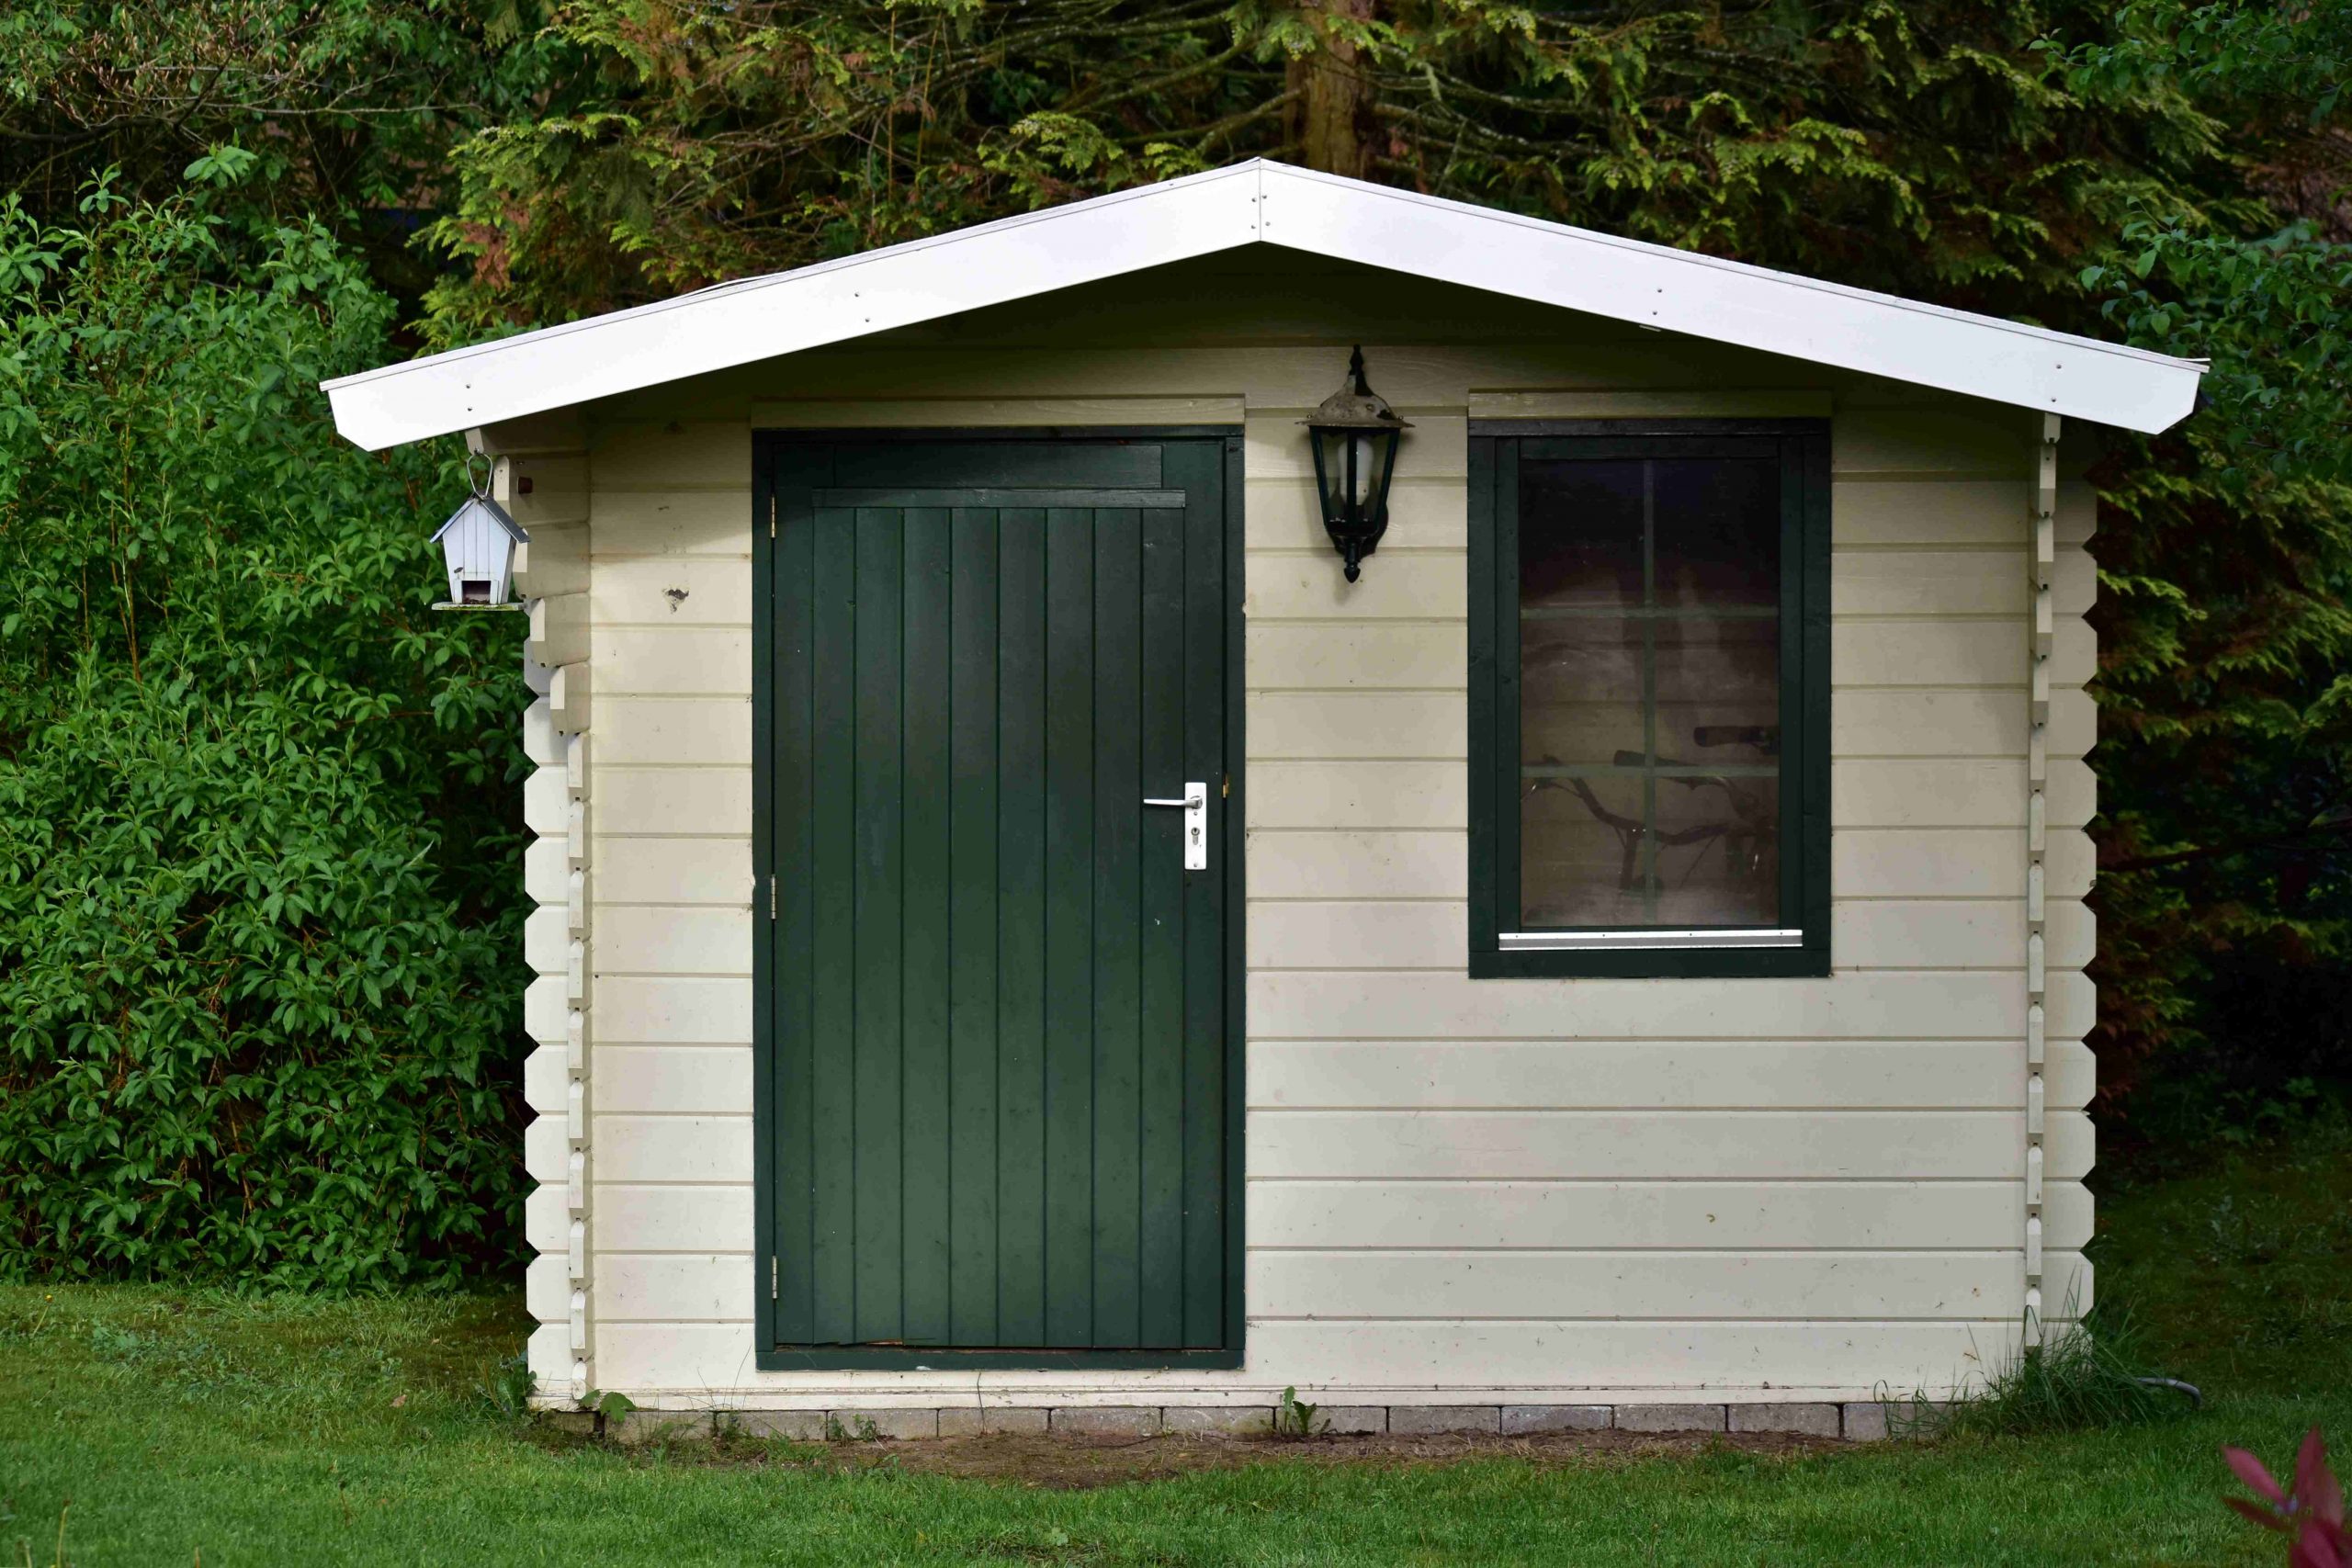
Un abri en bois pour ranger la tondeuse, une véranda pour profiter du jardin en hiver, une petite piscine pour l’été : ces projets semblent anodins. Pourtant, au-delà de quelques mètres carrés, ils exigent une autorisation, déclenchent une taxe d’aménagement parfois supérieure à 600 €, et font grimper la taxe foncière. Et ceux qui comptent passer sous les radars ont une mauvaise nouvelle : l’administration repère désormais les constructions non déclarées grâce à des images aériennes. Voici les règles, les montants 2026 et la bonne méthode.
L’automne est la saison des projets d’aménagement extérieur : les jardineries soldent leurs abris, et beaucoup en profitent pour préparer le printemps. Avant de signer le bon de commande, mieux vaut connaître les règles. Car l’erreur la plus fréquente n’est pas de construire, c’est de construire sans déclarer, en pensant qu’un abri « ne compte pas ».
La règle d'or : tout se joue à 5 et à 20 m²
Pour un abri de jardin, une véranda ou toute petite construction close et couverte, deux seuils de surface déterminent les démarches :
| Surface créée | Démarche d’urbanisme | Taxe d’aménagement |
|---|---|---|
| Jusqu’à 5 m² | Aucune formalité (cas général) | Non |
| De 5 à 20 m² | Déclaration préalable en mairie | Oui |
| Plus de 20 m² | Permis de construire (selon le PLU) | Oui |
Deux précisions importantes. D’abord, la surface prise en compte est celle des parties closes et couvertes dont la hauteur sous plafond dépasse 1,80 m. Ensuite, ces seuils sont ceux du cas général : en secteur protégé, près d’un monument historique par exemple, ou si le plan local d’urbanisme (PLU) de votre commune le prévoit, une déclaration peut être exigée dès le premier mètre carré. Le réflexe à avoir avant tout achat : un passage au service urbanisme de votre mairie.
Et contrairement à une idée répandue, un abri « démontable » ou « en kit » n’échappe pas à ces règles. S’il est installé durablement, il compte.
La taxe d'aménagement : combien ça coûte en 2026
C’est la mauvaise surprise de nombreux propriétaires. Dès qu’une construction de plus de 5 m² nécessite une autorisation, elle déclenche une taxe d’aménagement, payée une seule fois. Son calcul est le suivant :
Surface taxable × valeur forfaitaire × taux locaux
Pour les autorisations accordées en 2026, la valeur forfaitaire est de 892 € par m² hors Île-de-France et de 1 011 € par m² en Île-de-France. Fait rare, elle est en légère baisse par rapport à 2025. Elle est ensuite multipliée par le taux voté par votre commune (en général de 1 à 5 %, jusqu’à 20 % dans certains secteurs), auquel s’ajoutent un taux départemental et, en Île-de-France, un taux régional.
Un exemple concret : pour un abri de 10 m² hors Île-de-France, dans une commune dont les taux cumulés atteignent 7 %, le calcul donne 10 × 892 × 7 % = environ 624 €. C’est souvent une part importante du prix de l’abri lui-même, ce qui explique les nombreuses protestations relayées par des parlementaires au fil des années.
Bonne nouvelle possible : la loi permet aux communes d’exonérer de taxe d’aménagement les abris de jardin de 20 m² au plus soumis à déclaration préalable. Toutes ne le font pas, mais cela vaut la peine de le demander en mairie avant de lancer votre projet.
Et la piscine ?
La piscine suit un régime à part. Elle ne crée pas de surface de plancher, mais elle est taxée sur une valeur forfaitaire propre : 251 € par m² de bassin en 2026. Une piscine de 8 × 4 m, soit 32 m², représente ainsi une base de plus de 8 000 €, à laquelle s’appliquent les taux locaux.
Côté urbanisme, en règle générale, un bassin de moins de 10 m² ne demande aucune formalité, un bassin de 10 à 100 m² une déclaration préalable, et au-delà un permis de construire. Une couverture de plus de 1,80 m de haut change aussi la donne.
La taxe foncière, l'autre conséquence
La taxe d’aménagement n’est payée qu’une fois. Mais une construction nouvelle augmente aussi la valeur locative de votre bien, et donc votre taxe foncière, chaque année.
Vous devez déclarer la construction aux impôts dans les 90 jours suivant son achèvement, depuis votre espace en ligne sur impots.gouv.fr, rubrique « Biens immobiliers ». Cette déclaration conditionne aussi d’éventuelles exonérations temporaires.
Le fisc voit désormais votre jardin d'en haut
C’est le changement majeur de ces dernières années. Avec son programme baptisé « Foncier innovant », l’administration fiscale compare automatiquement des images aériennes récentes, fournies notamment par l’Institut national de l’information géographique et forestière, avec le plan cadastral de chaque propriété.
Les algorithmes repèrent ainsi les constructions apparues sur un terrain mais absentes des bases fiscales. Après les piscines, premières cibles du dispositif, ce sont désormais les vérandas et les abris de jardin qui sont dans le viseur.
Concrètement, une construction non déclarée a de bonnes chances d’être détectée tôt ou tard. Le propriétaire est alors invité à régulariser, et l’administration peut réclamer la taxe foncière qui aurait dû être payée sur les années non prescrites, avec d’éventuelles pénalités.
Construire sans autorisation : ce que vous risquez
Sur le plan de l’urbanisme, construire sans la déclaration ou le permis requis est une infraction. Le Code de l’urbanisme prévoit une amende pouvant aller de 1 200 € à 6 000 € par mètre carré de surface construite, et le juge peut ordonner la mise en conformité, voire la démolition. Ces sanctions sont rarement appliquées à un simple abri, mais une construction irrégulière peut aussi poser problème lors de la revente de votre maison, le notaire vérifiant la conformité des constructions.
En cas de conflit avec un voisin, une construction non autorisée est enfin un argument de poids contre vous. Comme pour la haie trop haute ou trop proche, les règles de distance et de hauteur du PLU s’appliquent aussi aux abris.
La bonne méthode, étape par étape
Avant d’acheter, renseignez-vous en mairie : règles du PLU (implantation, hauteur, aspect, distance par rapport aux limites), secteur protégé ou non, et exonération éventuelle de la taxe d’aménagement pour les abris.
Déposez votre demande : la déclaration préalable se fait en ligne ou en mairie, avec un délai d’instruction d’un mois en général.
Après les travaux, déclarez la construction aux impôts dans les 90 jours. Vous recevrez ensuite l’avis de taxe d’aménagement, en principe en une ou deux échéances selon le montant.
Si vous avez déjà construit sans déclarer, mieux vaut régulariser spontanément : déposer la déclaration préalable en mairie et déclarer la construction aux impôts. Une démarche volontaire est toujours mieux perçue qu’un contrôle.