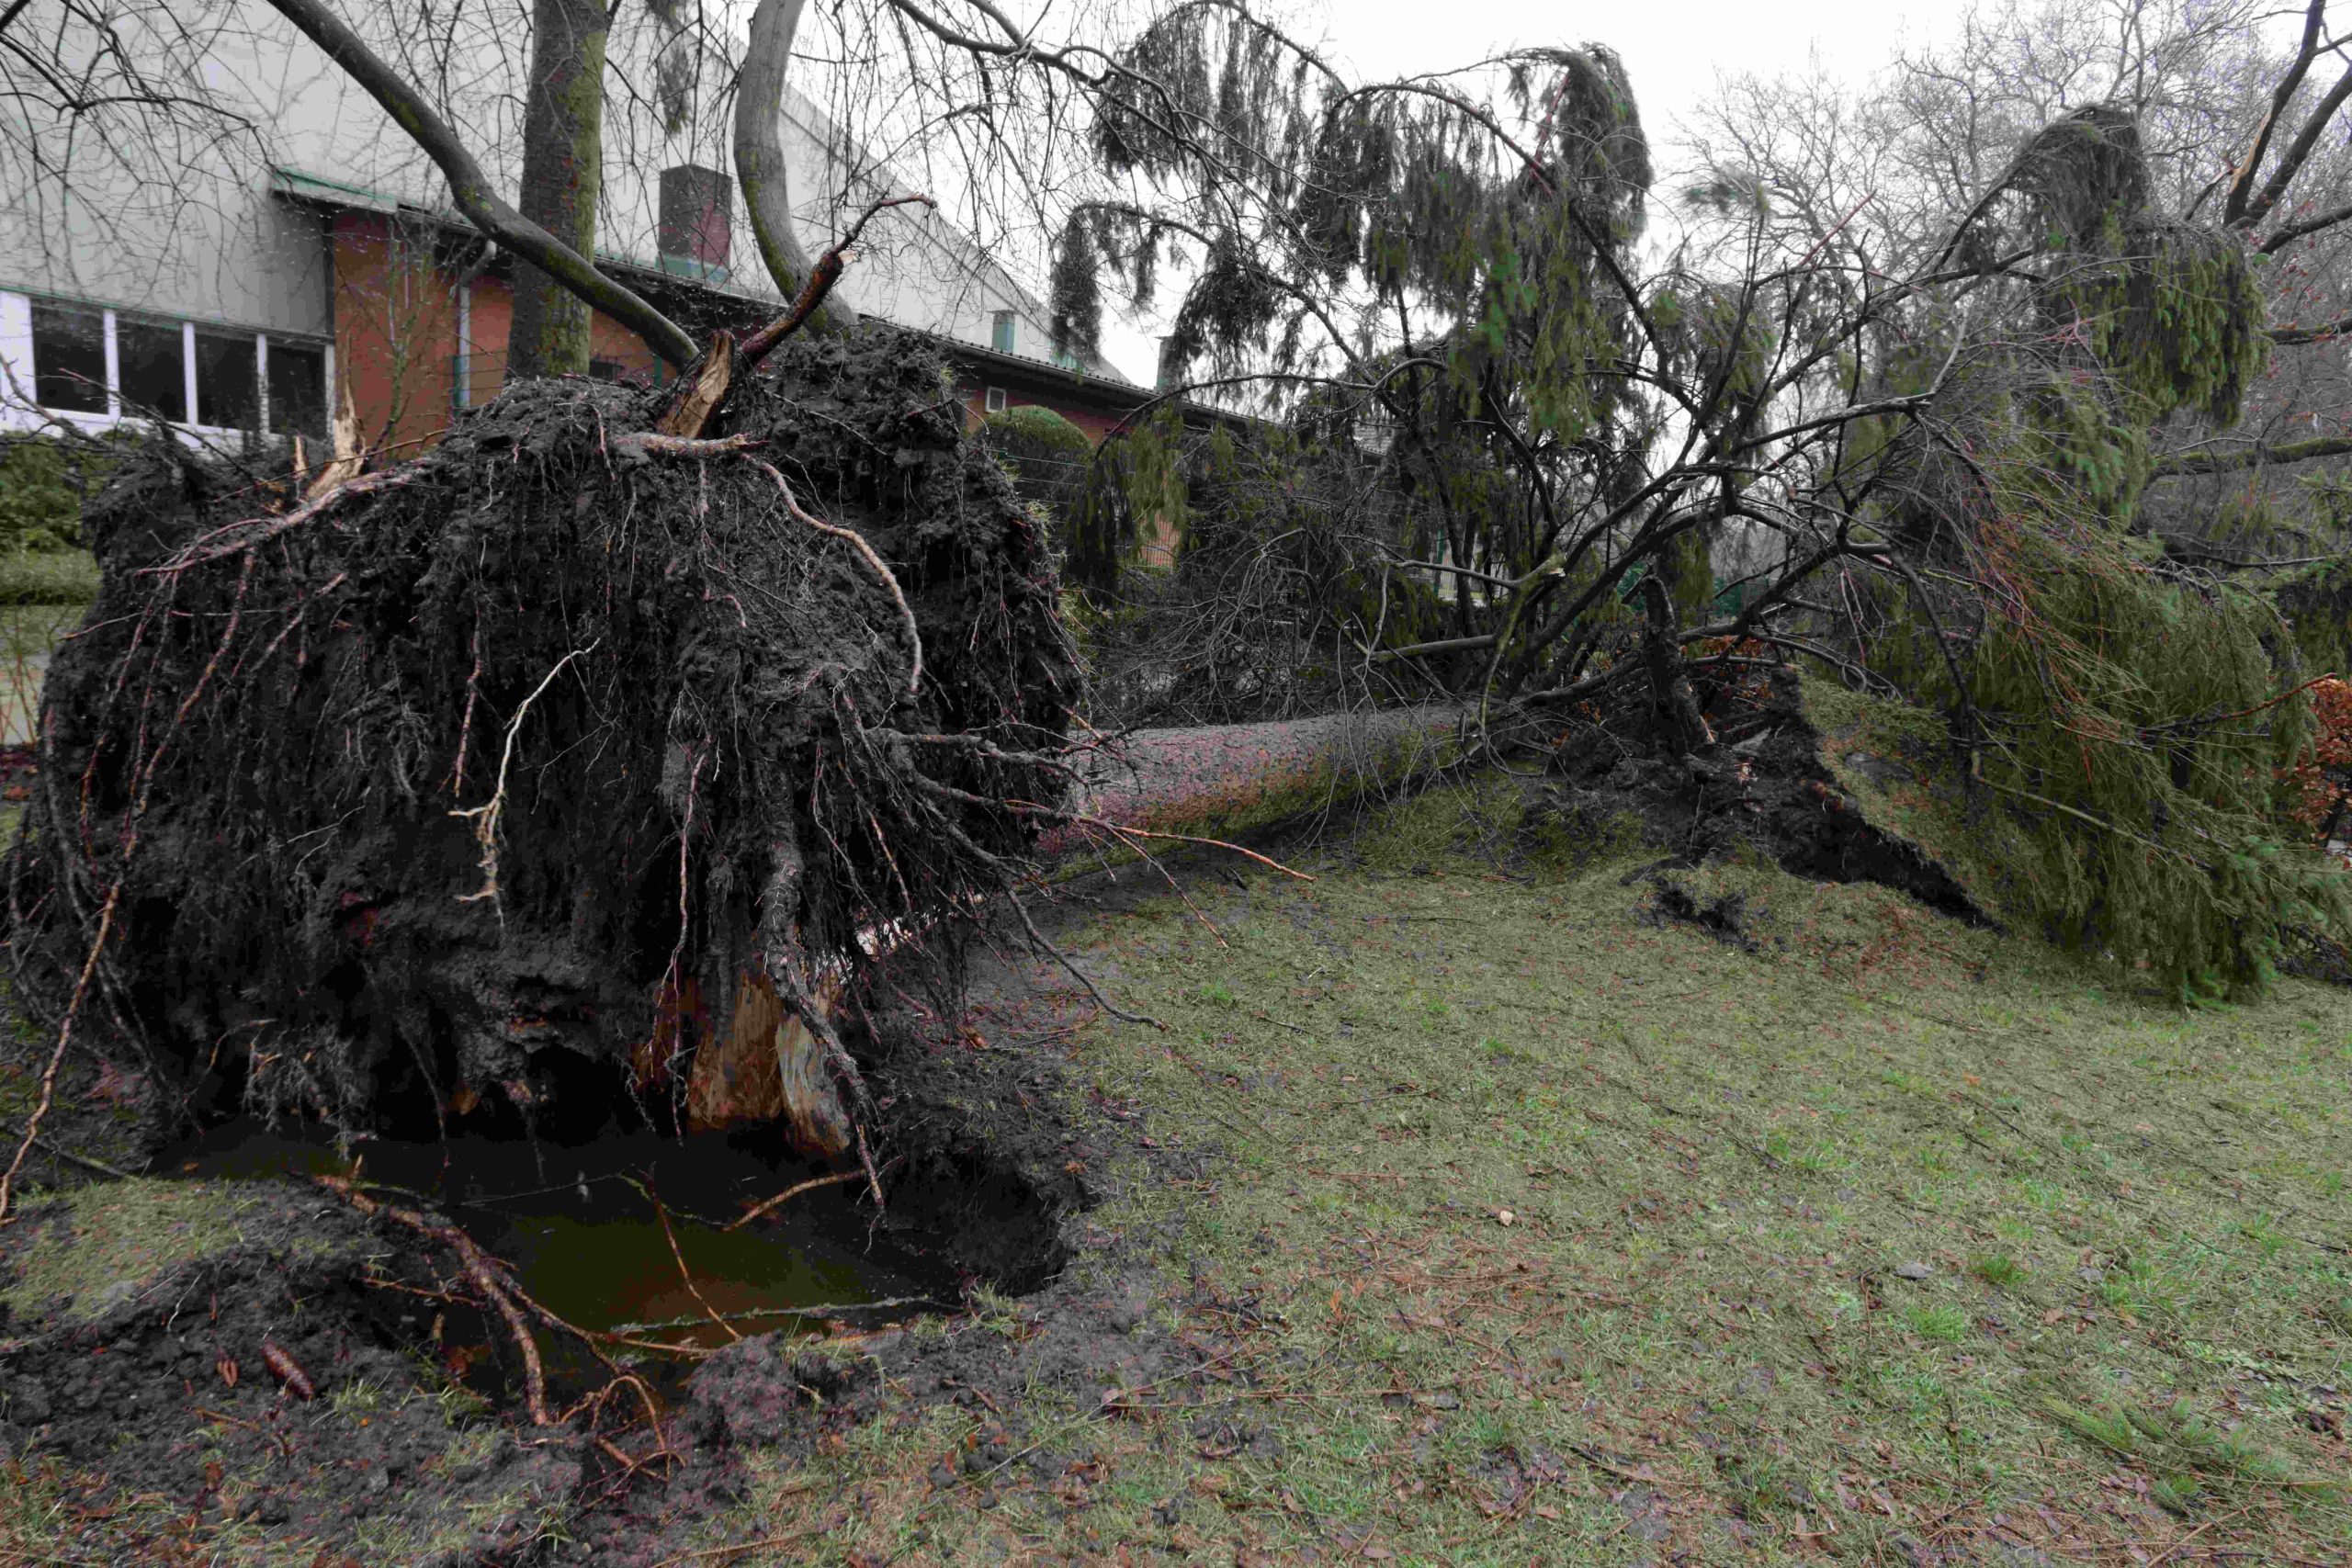
La nuit a été agitée, et au réveil, le grand pin ou le vieux chêne du voisin est couché sur votre clôture, votre toit ou votre voiture. Avec la tempête Austen, qui a balayé le nord-ouest de la France le 23 octobre, et à l’approche de la saison des grands coups de vent, la question revient dans de nombreux jardins : qui paie les dégâts ? Contrairement à une idée reçue, la réponse ne dépend pas seulement de la force du vent. Elle dépend surtout de l’état de l’arbre avant sa chute. Explications, et réflexes à adopter sans attendre.
C’est l’un des litiges de voisinage les plus fréquents en automne et en hiver. Il mêle droit civil, contrats d’assurance et relations entre voisins, souvent dans l’urgence. Bonne nouvelle : les règles sont claires, et dans la grande majorité des cas, vous serez indemnisé. Encore faut-il frapper à la bonne porte et respecter les délais.
Le principe : le propriétaire de l'arbre est responsable
Le point de départ est l’article 1242 du Code civil, qui rend chacun responsable des dommages causés par les choses qu’il a sous sa garde. Un arbre en fait partie. Autrement dit, en principe, le propriétaire de l’arbre répond des dégâts qu’il cause en tombant, sans que vous ayez à prouver une faute de sa part.
En pratique, ce n’est pas son portefeuille qui paie, mais la garantie responsabilité civile incluse dans son assurance habitation. C’est elle qui indemnise les dommages subis par le voisin.
L'exception : la force majeure
Le propriétaire peut cependant échapper à sa responsabilité s’il démontre un cas de force majeure : un événement exceptionnel, imprévisible et irrésistible. Une tempête particulièrement violente peut entrer dans cette catégorie.
Mais attention, la force majeure suppose que l’arbre était sain et bien entretenu. Dans ce cas, aucun reproche ne peut être fait à son propriétaire, et chacun se tourne vers sa propre assurance, au titre de la garantie tempête.
Un vent fort mais ordinaire ne suffit pas à constituer la force majeure. C’est au propriétaire de l’arbre de prouver le caractère exceptionnel de l’épisode climatique et le bon état de son arbre. Les tribunaux se montrent exigeants sur ce point.
Le critère décisif : l'arbre était-il malade ou mal entretenu ?
C’est là que tout se joue. Si l’arbre présentait des signes visibles de mauvaise santé avant la tempête, la force majeure ne peut plus être invoquée : pourriture du tronc, champignons au pied, branches mortes, inclinaison anormale, racines abîmées, ou arbre déjà signalé comme dangereux.
Dans ce cas, la responsabilité du voisin est pleinement engagée, et c’est son assurance responsabilité civile qui prend en charge les dégâts, y compris votre franchise. Attention toutefois : certains contrats d’assurance excluent la chute d’un arbre manifestement non entretenu. Le voisin doit alors payer lui-même.
D’où l’importance des preuves : photos anciennes de l’arbre, courriers ou messages dans lesquels vous lui aviez signalé un risque, témoignages d’autres voisins. Un arbre dont vous aviez dénoncé l’état par écrit avant la tempête place votre dossier en position de force.
Dans les faits : commencez par votre propre assurance
Sur le terrain, les sources ne présentent pas toutes l’ordre des démarches de la même façon, mais le réflexe le plus sûr est simple : déclarez le sinistre à votre propre assureur, sans attendre de savoir qui est responsable.
Votre assurance habitation comprend obligatoirement une garantie tempête dès lors que vous êtes assuré contre l’incendie, ce qui est le cas de la quasi-totalité des contrats. Le Code des assurances impose cette garantie, que l’assureur ne peut ni exclure ni réduire. Elle joue en général au-delà d’un seuil de vent, que beaucoup de contrats fixent à 100 km/h, l’assureur pouvant demander une attestation météorologique.
Votre assureur vous indemnise, déduction faite de votre franchise, puis se retourne contre l’assureur du voisin si la responsabilité de celui-ci est établie. Dans ce cas, vous pouvez récupérer la franchise. Cette procédure vous évite de négocier seul avec votre voisin, au moment où la relation est déjà tendue.
À noter : une tempête relève de la garantie tempête, et non du régime des catastrophes naturelles, sauf pour des vents cycloniques exceptionnels, de l’ordre de 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales.
Le délai à ne pas rater : 5 jours ouvrés
C’est le piège le plus fréquent. Le sinistre doit être déclaré dans le délai prévu par votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés selon le Code des assurances. La Cour de cassation a d’ailleurs jugé sans effet une clause qui imposait un délai plus court.
Si un arrêté de catastrophe naturelle est publié pour votre commune, le délai passe à 30 jours à compter de sa parution au Journal officiel.
Ne tardez donc pas, même si les dégâts semblent limités. Une déclaration tardive peut compliquer, voire compromettre, votre indemnisation.
Et si l'arbre est tombé sur votre voiture ?
Pour un véhicule, c’est votre assurance auto qui intervient, si votre contrat comprend une garantie dommages avec extension aux événements climatiques. Une simple assurance au tiers ne couvre généralement pas ce type de sinistre. Là encore, si l’arbre du voisin était mal entretenu, sa responsabilité civile peut être recherchée.
Les bons réflexes, dans l'ordre
1. Sécurisez les lieux. Éloignez-vous de l’arbre et des branches instables. Si un câble électrique est touché, ne vous en approchez surtout pas et appelez le service de dépannage d’Enedis.
2. Photographiez tout : l’arbre, les dégâts, l’état du tronc et des racines, avant tout déblaiement.
3. Prévenez votre voisin et échangez vos coordonnées d’assurance, à l’amiable.
4. Déclarez le sinistre à votre assureur dans les 5 jours ouvrés, avec photos et, si possible, devis de réparation.
5. Prenez les mesures d’urgence pour éviter l’aggravation, comme bâcher un toit, en conservant les factures. Les frais de déblaiement et d’évacuation de l’arbre sont souvent pris en charge par les contrats, dans certaines limites.
6. Ne faites pas enlever l’arbre avant le passage de l’expert, sauf danger immédiat : son état est la preuve principale en cas de litige.
Mieux vaut prévenir : entretenez vos propres arbres
Le revers de la médaille, c’est que vous êtes vous aussi responsable de vos arbres. Faites contrôler régulièrement les grands sujets, surtout s’ils sont âgés ou proches des limites de propriété, et faites élaguer les branches mortes. Respectez aussi les distances de plantation prévues par le Code civil, que nous détaillions dans notre article sur la haie du voisin.
Et si un arbre voisin vous inquiète, n’attendez pas la prochaine tempête : signalez-le par écrit à son propriétaire. Ce simple courrier peut tout changer le jour où l’arbre tombe.